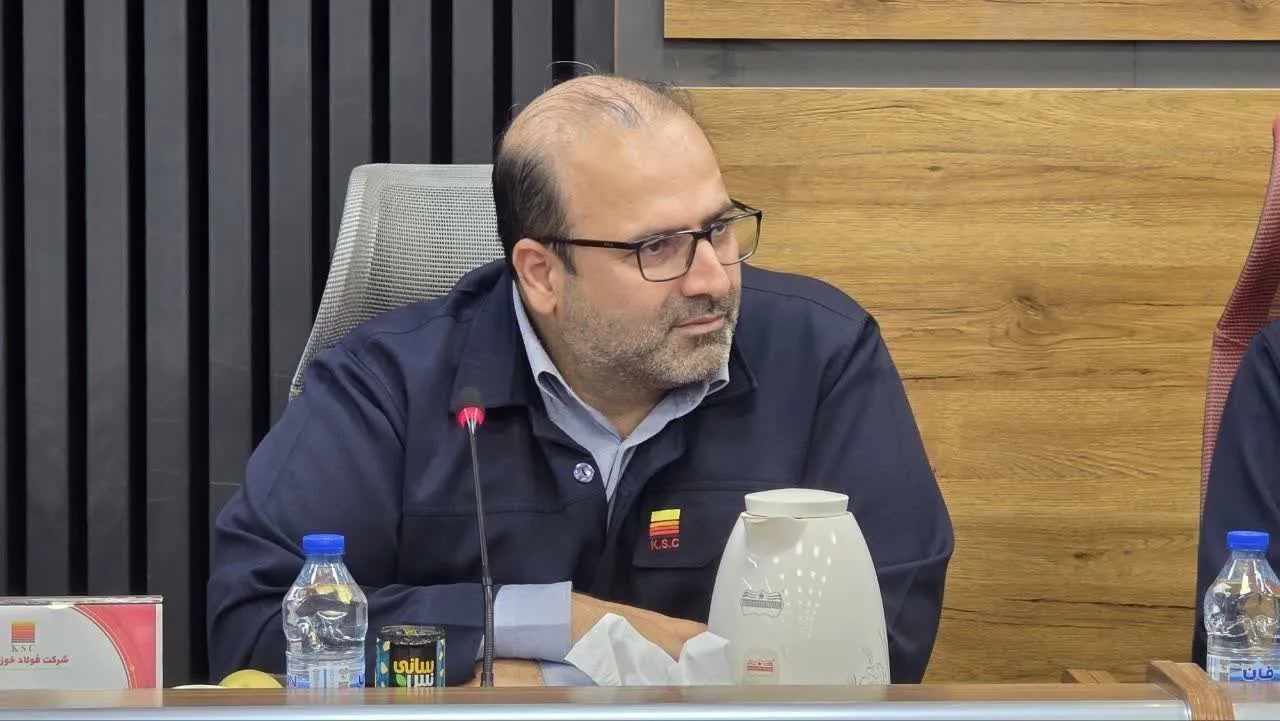
جام جم آنلاین - خوزستان، امین ابراهیمی ظهر امروز شنبه در گفت و گویی رسانه ای با اشاره به موج جدید صادرات فولاد چین به کشورهای حاشیه جنوبی خلیج فارس اظهار کرد: بر اساس آمار گمرک چین برای هشت ماه نخست ۲۰۲۶ (ژانویه تا اوت)، صادرات بیلت فولادی چین به کشورهای حاشیه خلیج فارس از ۱.۷ میلیون تن فراتر رفته است.این رقم نسبت به مدت مشابه سال گذشته ۱۶۶.۷ درصد رشد نشان میدهد.
مدیرعامل فولاد خوزستان بیان کرد: سهم عربستان سعودی ۸۵۳ هزار و۸۰۰ تن با رشد ۴۷.۴ درصدی بوده که نزدیک به نیمی از کل این حجم را شامل میشود. امارات نیز با ۵۷۴ هزار و ۶۰۰ تن رشد ۸۶۱.۵ درصدی، حدود یکسوم کل واردات بیلت کشورهای حاشیه جنوبی خلیج فارس از چین را به خود اختصاص داده است و عمان با واردات ۳۲۸ هزار و۸۰۰ تن بیلت چینی بیش از ۱۶ برابر رشد، نقشی رو به رشد بهعنوان هاب لجستیکی منطقه ایفا میکند.
وی در پاسخ به این پرسش که آیا این جهش واردات شمش فولادی از چین حاصل جنگ است یا رقابت قیمتی، تصریح کرد: ارزیابی من این است که هر دو عامل نقش داشتهاند، اما ترتیب آنها مشخص است. جنگ با کاهش صادرات فولاد ایران، شکاف عرضه را ایجاد کرد و قیمت تعیین کرد چه کسی آن را پر کند.
مدیرعامل فولاد خوزستان خاطرنشان کرد: با تخریب بخشی از ظرفیت فولاد ایران در جنگ تحمیلی سوم و بسته شدن تنگه هرمز، حدود ۲۵۰ هزار تن بیلت و اسلب در ماه از عرضه منطقه خارج شد. نوردکاران امارات و عمان برای حفظ تولید ناچار به تأمین از بازار جهانی شدند. در شرایطی که مازاد ظرفیت فولاد جهان حدود ۶۴۰ میلیون تن است، بیلت چین ارزانترین گزینه در دسترس بود.
ابراهیمی ضمن برشمردن نکاتی کلیدی برای آینده بازار بیلت منطقه، درباره نشانههای بازگشت ایران به بازار گفت: «معاملات تازه بیلت ایران به مقصد حاشیه خلیج فارس در محدوده ۴۱۵ تا ۴۲۰ دلار FOB انجام شده است. بازار منطقه دوباره در دسترس است، اما بازپسگیری سهم از دسترفته زمان و برنامه میخواهد.»
وی فشار قیمتی چین را ساختاری و نه موقت دانست و اظهار کرد: تا وقتی مازاد ظرفیت فولاد چین پابرجاست، این فشار ادامه خواهد داشت. رقابت صرفاً قیمتی با چینیها چندان مزیتی برای فولادسازان ایرانی ایجاد نمیکند. مزیت ما در نزدیکی جغرافیایی و زمان تحویل کوتاه، کیفیت یکنواخت، پایداری عرضه، قراردادهای بلندمدت و دیپلماسی تجاری فعال است.
مدیرعامل فولاد خوزستان انرژی را تعیینکنندهترین متغیر داخلی توصیف کرد و افزود:جنگ و تحریم عوامل بیرونی بودند؛ ناترازی برق و گاز عاملی داخلی است که مدیریت آن در اختیار خودمان است.
ابراهیمی با تاکید بر اهمیت این موضوع بیان کرد: انتظار میرود متولیان پیش از اوج مصرف گاز در زمستان، تکلیف تأمین پایدار انرژی صنعت فولاد را روشن کنند. بازاری که امروز با دشواری بازپس میگیریم، با یک زمستان کمگاز میتواند دوباره به چین واگذار شود.
اعتراض متفاوت نسل زد در فرانسه؛
متخصصان در گفتوگو با جامجم از پیشگیری تا درمانهای نوین نابینایی میگویند

گفتوگوی روزنامه «جامجم» با مردی که زندگیاش با یک نصیحت متحول شد

استاندار مرکزی در گفتوگو با جام جم آنلاین عنوان کرد

گفتوگوی جامجم با رئیس کمیسیون امور داخلی کشور و شوراهای مجلس

علیرضا اکبرپور در گفتوگو با «جامجم»: