وام مسکن در سال ۱۴۰۵ + محاسبه سود و مبلغ بازپرداخت!
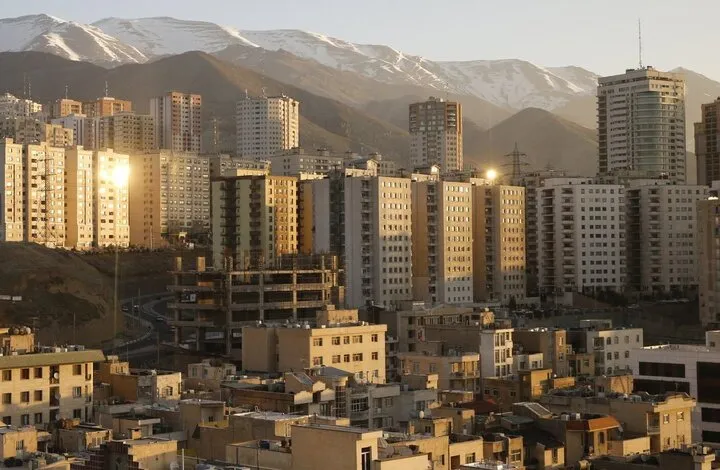
موضوع بحران مسکن در پایتخت جدیتر از حد معمول در تاریخ 5 دهه اخیر است. اجاره مشترک واحد و رکورد در خرید و فروش مسکن باعث شده دولت به فکر افزایش وام مسکن در سال 1405 بیفتد. با افزایش سقف تسهیلات مسکن از محل اوراق گواهی حقتقدم، مبلغ وام خرید و ساخت مسکن برای زوجین تهرانی به ۲ میلیارد تومان رسید. همچنین سقف وام جعاله (تعمیرات مسکن) نیز افزایش پیدا کرد. با این تغییر، مجموع تسهیلات قابل دریافت برای خرید یا ساخت مسکن به ۲ میلیارد و ۴۰۰ میلیون تومان میرسد؛ اما هزینه بازپرداخت این وام برای متقاضیان چقدر خواهد بود؟ در این خبر جام جم آنلاین به توضیح شرایط دریافت وام مسکن در سال 1405 پرداختیم.

چرا دولت نسبت به افزایش مبلغ وام مسکن اقدام کرده است؟
یکی از مهمترین شاخصهای بحران مسکن، نسبت قیمت خانه به درآمد خانوار است. در شرایط عادی اقتصادی، یک خانواده با پسانداز و دریافت تسهیلات منطقی باید بتواند در یک بازه زمانی قابل قبول صاحب خانه شود. اما در تهران این فاصله به حدی افزایش یافته که بسیاری از خانوارها برای خرید یک واحد مسکونی معمولی باید چندین دهه درآمد خود را پسانداز کنند؛ آن هم بدون در نظر گرفتن هزینههای زندگی. این موضوع باعث شده که همزمان خرید خانه از یک نیاز مصرفی به یک رؤیای اقتصادی تبدیل شود، نسل جوان مدت طولانیتری مستأجر باقی بماند، وابستگی به کمک خانواده برای خرید مسکن افزایش پیدا کند، تقاضا برای واحدهای کوچکتر و مناطق ارزانتر بیشتر شود تا جایی که برای دپوی بخشی از وسایل منزل، بازار انبار عمومی در پایتخت رونق بگیرد. به نظر میرسد با توجه به بحران اقتصادی اخیر و توام شدن آن با دوره جنگ، دولت را بر آن داشته که مبلغ وام مسکن در مقایسه با گذشته افزایش چشمگیری داشته باشد.

علل بحران مسکن در تهران
یکی از مهمترین نشانههای بحران مسکن، افزایش تعداد مستأجران است. در گذشته اجارهنشینی بیشتر یک مرحله موقت برای خانوادهها محسوب میشد، اما امروز برای بسیاری از شهروندان به یک وضعیت دائمی تبدیل شده است. افزایش اجارهبها باعث شده بسیاری از خانوادهها به مناطق دورتر از محل کار مهاجرت کنند حتی ساکن شهرهای حومهی تهران شوند، متراژ خانه خود را کاهش دهند، چند نفر در یک واحد مسکونی زندگی کنند، و بخش بزرگی از درآمد ماهانه خود را صرف اجاره کنند. در اقتصاد شهری، زمانی که هزینه مسکن سهم بزرگی از درآمد خانوار را مصرف کند، اصطلاحاً خانوار با «فشار مسکن» مواجه میشود. یکی از اصلیترین عوامل افزایش قیمت مسکن در تهران، تورم بلندمدت اقتصادی است. در اقتصاد ایران، مسکن همواره یکی از مهمترین داراییهای محافظ ارزش پول بوده است. زمانی که مردم نسبت به کاهش ارزش سرمایه نقدی خود نگران هستند، بخشی از داراییهای خود را به ملک تبدیل میکنند. این رفتار باعث شده تقاضای سرمایهای افزایش پیدا کند، قیمت زمین رشد کند و فاصله میان قیمت واقعی و قدرت خرید بیشتر شود. در نتیجه، مسکن از یک کالای مصرفی به یک ابزار سرمایهگذاری تبدیل میشود. (در گزارش نهادهای تامین اجتماعی به این موضوع اشاره و تاکید شده که این مساله سبب عرضه محدود املاک در بازار تهران شده و خیلی از خانوارها به دلیل تورم شدید ناچار به سکونت در فضاهای کوچکتر و اجاره انبار برای دپوی وسایل منزل خود شدهاند.)

مبلغ جدید وام مسکن در سال 1405 چقدر است؟
هیئت عالی بانک مرکزی با افزایش سقف تسهیلات مسکن از محل اوراق گواهی حقتقدم موافقت کرد. بر اساس این تصمیم، مبلغ وام خرید و ساخت مسکن در مناطق مختلف کشور تغییر کرده است. به این ترتیب مبلغ وام مسکن برای زوجین در تهران 2 میلیارد تومان، برای شهرستانهای بزرگ 1.6 میلیارد تومان و برای شهرستانهایی با جمعیت زیر 200 هزار نفر هم 1.2 میلیارد تومان در نظر گرفته شده است. سقف جدید وام مسکن به این شکل تعیین شده استعلاوه بر وام خرید یا ساخت، مبلغ وام جعاله مسکن نیز افزایش یافته و متقاضیان میتوانند تا سقف ۴۰۰ میلیون تومان تسهیلات تعمیرات دریافت کنند.
| محل دریافت وام | وام انفرادی | وام زوجین |
|---|---|---|
| تهران | — | ۲ میلیارد تومان |
| مراکز استانها و شهرهای بالای ۲۰۰ هزار نفر | ۸۰۰ میلیون تومان | ۱.۶ میلیارد تومان |
| سایر مناطق | ۶۰۰ میلیون تومان | ۱.۲ میلیارد تومان |
سود وام ۲ میلیاردی مسکن چقدر میشود؟
وام مسکن از محل اوراق تسه با نرخ سود ۲۲.۵ درصد پرداخت میشود. برای وام ۲ میلیارد تومانی با دوره بازپرداخت ۱۲ ساله، مبلغ قسط ماهانه حدود ۴۰ میلیون و ۲۷۵ هزار تومان خواهد بود. در پایان دوره بازپرداخت، وامگیرنده حدود ۵.۸ میلیارد تومان پرداخت میکند که نزدیک به ۳.۸ میلیارد تومان آن مربوط به سود تسهیلات است.
قسط وام جعاله ۴۰۰ میلیونی برای مسکن چقدر است؟
با افزایش سقف وام تعمیرات مسکن به ۴۰۰ میلیون تومان، مبلغ قسط ماهانه این تسهیلات حدود ۱۱ میلیون و ۱۶۰ هزار تومان اعلام شده است. بازپرداخت این وام در پایان دوره حدود ۶۷۰ میلیون تومان خواهد بود که نزدیک به ۲۷۰ میلیون تومان آن سود تسهیلات است.
سود وام ۲ میلیارد و ۴۰۰ میلیونی مسکن
افرادی که وام خرید یا ساخت مسکن ۲ میلیارد تومانی را همراه با وام جعاله ۴۰۰ میلیونی دریافت کنند، در مجموع ۲ میلیارد و ۴۰۰ میلیون تومان تسهیلات خواهند داشت. با احتساب سود هر دو وام، مجموع هزینه بازپرداخت این تسهیلات حدود ۶.۴۷ میلیارد تومان خواهد بود. به این ترتیب، سود پرداختی برای دریافت این وامها حدود ۴ میلیارد و ۴۷۰ میلیون تومان محاسبه میشود.
وام مسکن جدید برای چه کسانی مناسب است؟
افزایش سقف وام مسکن، قدرت خرید متقاضیان را بیشتر میکند، اما مبلغ بالای اقساط ماهانه باعث شده بسیاری از خانوارها پیش از دریافت این تسهیلات، توان بازپرداخت خود را بررسی کنند. قسط حدود ۴۰ میلیون تومانی وام ۲ میلیاردی، برای بسیاری از متقاضیان نیازمند برنامهریزی دقیق مالی است. هزینه خرید اوراق تسه نیز باید هنگام محاسبه هزینه واقعی دریافت وام در نظر گرفته شود؛ زیرا متقاضی برای دریافت این تسهیلات علاوه بر بازپرداخت اقساط، باید هزینه خرید اوراق حقتقدم را نیز پرداخت کند.
تازه ها
گوناگون


گفت و گو

در گفتوگو با جامجم آنلاین مطرح شد
ازبکی؛ گنجینهای از هزاره ششم | ردپای ماد و هخامنشی

اصغر شرفی در گفتوگو با جام جم:
بازیکن حکم سرباز را دارد و سرمربی فرمانده

دبیر شورای راهبردی روابط خارجی در گفتوگوی تفصیلی با «جام جم»:
دیپلماسی فقط مذاکره با آمریکا نیست
در گفتوگو با جامجم آنلاین عنوان شد