تکلیف بیمه قسطی هنگام فروش ماشین چیست؟ راهنمای انتقال آسان
اگر ماشین خود را قبل از تسویه کامل اقساط بیمه شخص ثالث بفروشید، چه کسی باید باقی اقساط را پرداخت کند؟ برخلاف تصور رایج که این بدهی را همیشه بر عهده فروشنده میداند، مسئول پرداخت اقساط به نوع قرارداد خرید بیمه بستگی دارد. طبق تبصره ۲ ماده ۸ آییننامه تقسیط حق بیمه شخص ثالث، در قراردادهای تقسیط مستقیم با شرکت بیمه، خریدار خودرو مسئول پرداخت اقساط باقیمانده است؛ حتی اقساطی که موعد پرداخت آنها گذشته باشد.
اما اگر بیمه را با اعتبار سرویسهایی مثل دیجیپی، بیمه دات کام، آیتول، دال و… خریده باشید، پرداخت اقساط باقیمانده با فروشنده است. البته خریدار و فروشنده میتوانند توافق کنند که خریدار هزینه اقساط را بپردازد. در ادامه، شرایط انتقال بیمه قسطی هنگام فروش خودرو و نکاتی را بررسی میکنیم که باید پیش از معامله بدانید.
انتقال بیمهنامه قسطی هنگام فروش خودرو چگونه است؟
بیمه شخص ثالث به خودرو مربوط است و با تغییر مالکیت، پوشش بیمهنامه تا پایان مدت اعتبار آن ادامه دارد. طبق ماده ۶ قانون بیمه شخص ثالث، حقوق و تعهدات ناشی از قرارداد بیمه با انتقال مالکیت خودرو به خریدار منتقل میشود.
بنابراین، اگر خودرویی را با بیمه شخص ثالث معتبر بفروشید، خریدار میتواند تا پایان اعتبار بیمهنامه از پوشش آن استفاده کند. قسطیبودن بیمهنامه بهخودیخود مانع انتقال آن نیست.
پرداخت اقساط باقیمانده بیمه با فروشنده است یا خریدار؟
برای پاسخ به این سؤال باید بین تقسیط حق بیمه توسط شرکت بیمه و خرید بیمه با اعتبار یک سرویس مالی یا کارگزاری بیمه تفاوت قائل شویم.
طبق تبصره ۲ ماده ۸ آییننامه تقسیط حق بیمه شخص ثالث، در صورت انتقال مالکیت خودرو، خریدار مسئول پرداخت اقساط باقیمانده حق بیمه خواهد بود؛ چه موعد آنها رسیده باشد و چه هنوز تاریخ قسط نرسیده باشد.
برای روشنشدن تفاوت، جدول زیر را ببینید:
|
روش خرید بیمه |
مسئول پرداخت اقساط پس از فروش |
|
تقسیط مستقیم حق بیمه نزد شرکت بیمه |
طبق آییننامه، خریدار خودرو |
|
خرید بیمه با اعتبار یک سرویس مالی یا کارگزاری بیمه |
فروشنده؛ مگر اینکه توافق دیگری حاصل شده باشد. |
مثال: فرض کنید خودرویی را با چهار قسط پرداختنشده، هرکدام به مبلغ دو میلیون تومان، میفروشید. اگر بیمه شما بهصورت اقساطی یا اعتباری مستقیما از شرکت بیمه خریداری شده باشد؛ مسئولیت پرداخت هشت میلیون تومان باقیمانده طبق مقررات به خریدار منتقل میشود. در غیر این صورت بدهی توسط شما باید تسویه شود.
قبل از فروش خودرو با بیمه قسطی چه کارهایی باید انجام دهیم؟
برای جلوگیری از اختلاف درباره پرداخت اقساط، بهتر است وضعیت بیمهنامه پیش از امضای مبایعهنامه مشخص شود.
- مانده اقساط را بررسی کنید: تعداد اقساط پرداختنشده، مبلغ هر قسط و تاریخ سررسید آنها را مشخص کنید.
- نوع قرارداد را شناسایی کنید: ببینید بدهی مربوط به تقسیط مستقیم حق بیمه نزد شرکت بیمه است یا اعتبار دریافتی از یکی از پلتفرمها.
- تکلیف مبلغ باقیمانده را روشن کنید: فروشنده و خریدار میتوانند درباره نحوه محاسبه اقساط در قیمت خودرو و تسویه آن توافق کنند.
- توافق را در مبایعهنامه ثبت کنید: مبلغ اقساط، مسئول پرداخت و نحوه تسویه را بهصورت روشن بنویسید.
اگر اقساط بیمه پس از فروش خودرو پرداخت نشود، چه اتفاقی میافتد؟
پرداختنکردن اقساط، باعث فسخ خودکار بیمه شخص ثالث نمیشود. طبق تبصره ۳ ماده ۸ آییننامه تقسیط حق بیمه شخص ثالث، حتی اگر اقساط بهموقع پرداخت نشوند، شرکت بیمه همچنان موظف است تعهدات قانونی خود را در برابر زیاندیدگان انجام دهد.
بااینحال، بدهی اقساط از بین نمیرود. در قراردادهای تقسیط مستقیم حق بیمه، خریدار خودرو طبق تبصره ۲ همین ماده مسئول پرداخت اقساط باقیمانده است و شرکت بیمه میتواند وصول بدهی را پیگیری کند. اگر خرید بیمه از طریق یک سرویس اعتباری انجام شده باشد، بدهی و پیامدهای تأخیر در پرداخت تابع قرارداد همان سرویس خواهد بود.
تخفیف عدم خسارت بیمه قسطی پس از فروش خودرو چه میشود؟
انتقال بیمهنامه به خریدار به معنی انتقال تخفیف عدم خسارت فروشنده نیست. طبق تبصره ماده ۶ قانون بیمه شخص ثالث، تخفیفهای عدم خسارت متعلق به انتقالدهنده خودرو است.
بنابراین، فروشنده میتواند مطابق شرایط قانونی، تخفیفهای خود را به خودروی دیگری از همان نوع که متعلق به خودش، همسر، والدین یا فرزندان بلاواسطه او باشد منتقل کند.
بدهی اقساط و تخفیف عدم خسارت دو موضوع جداگانهاند. ممکن است مسئولیت اقساط باقیمانده بیمه به خریدار منتقل شود، اما سابقه تخفیف عدم خسارت همچنان متعلق به فروشنده باشد.
خرید قسطی بیمه ماشین از بیمهداتکام؛ بدون چک و سود
اگر پس از فروش خودرو قصد خرید ماشین دیگری دارید، دیگر لازم نیست هزینه بیمه شخص ثالث را یکجا بپردازید. بیمهداتکام با طرحهای خرید اقساطی، این امکان را فراهم کرده است که از پرداخت نقدی و یکجای حق بیمه خلاص شوید و هزینه آن را در چند قسط پرداخت کنید.
بسته به شرکت بیمه و طرح انتخابی، امکان خرید بیمه شخص ثالث در تا ۱۲ قسط، بدون سود، چک، سفته یا ضامن وجود دارد. میتوانید پیش از خرید، قیمت و پوشش شرکتهای مختلف را مقایسه کنید و شرایط بازپرداخت هر طرح را ببینید.
برای مقایسه شرایط و خرید قسطی بیمه شخص ثالث، به bimeh.com/installment/thirdparty مراجعه کنید. فقط پیش از نهاییکردن خرید، مبلغ و سررسید اقساط را بررسی کنید تا اگر پیش از تسویه کامل بیمه، خودرو را فروختید، از شرایط پرداخت بدهی باقیمانده اطلاع داشته باشید.


گفت و گو

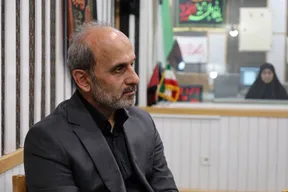
رئیس مرکز آمار ایران در گفتوگوی اختصاصی با روزنامه «جامجم» تشریح کرد
سرشماری بدون مراجعه عمومی

همراه با رضا فیاضی، بازیگر خاطرهساز تلویزیون
رضا فیاضی: هنوز برای کودکان فیلمنامه دارم

